・ 海外ニュース
ケーニグセグ、企業価値は約13億ユーロに——テマセク系65 Equity Partnersが少数株主として出資、将来の上場も「選択肢」
スウェーデンのハイパーカーメーカー、ケーニグセグ(Koenigsegg Automotive AB)は2026年11月19日(現地時間、日本時間では同日夜)、シンガポールの政府系投資会社テマセク傘下の投資会社65 Equity Partners(65EP)から新しい出資を受ける契約を結んだと発表しました。取引が終わると65EPは少数株主になり、2024年から株主に入っているニューヨークのファミリーオフィス、Chieftain Capital Management(チーフテン)も一緒に出資を増やします。
ケーニグセグ自身は金額を出していませんが、Bloombergの報道(Portfolio.huやThe Supercar Blogなどが引用)によると、調達額は約2,000万ユーロで、企業価値は約13億ユーロ(ECB参照レート11月19日の1ユーロ=175.84円で約2,286億円)と評価されたとのこと。公式リリースには「将来の戦略的な選択肢として、株式上場(IPO)の可能性も検討する」という一文まで入っています。
新車の話ではありませんが、ジェスコやジェメラを造るメーカーが「どれくらいの会社なのか」が数字で見えるのは珍しいことです。この記事では、公式リリースと投資会社側の発表、各報道をもとに、何が決まったのか、どんな背景があるのかを整理します。
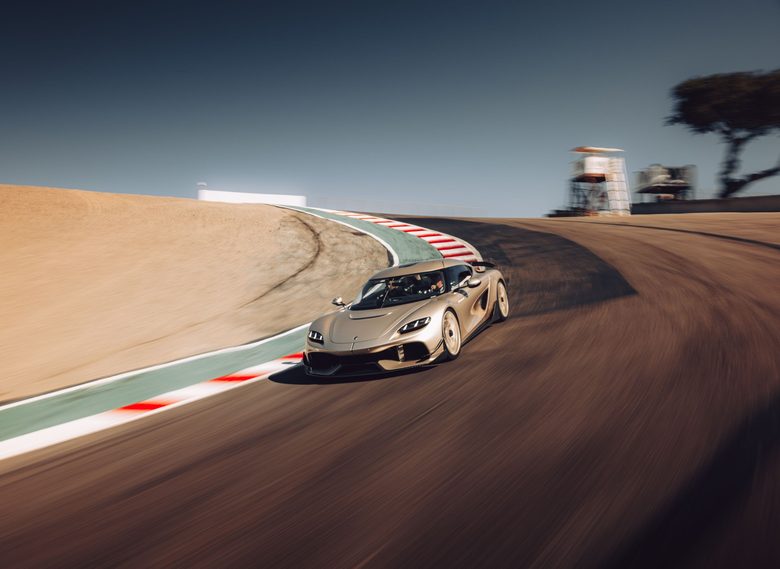
引用 画像: Koenigsegg Automotive AB(出典)
要点
- 2026年11月19日、ケーニグセグが65 Equity Partners(テマセク傘下)からの新規出資を発表。新株の発行(プライマリー)と、既存株の買い取り(セカンダリー)を組み合わせた取引
- 創業者クリスチャン・フォン・ケーニグセグ氏は引き続き過半数株主で、CEOも続投。既存株主のチーフテンも出資を増やす
- 公式発表では2025年の売上は1億5,500万ユーロで、2022年から年平均80%の成長。受注残は数年分(65EPは「3年以上」と説明)、すべて生産前に売約済み、従業員は約800人
- 金額は非公表。Bloombergの報道では調達額は約2,000万ユーロ、企業価値は約13億ユーロ、65EPの持ち分は7%強
- 65EPは「将来の上場に向けた準備」を支えると説明。ただし報道によると、CFOは上場するとしても少なくとも数年先だと話している
概要:何が決まったのか
公式リリースのタイトルは「Koenigsegg Automotive Secures New Investment From 65 Equity Partners」。ケーニグセグの説明では、今回の資金は事業拡大と技術開発を早めることと、社内の業務システムを強くすることに使われます。65EPは「アクティブな少数株主」として、世界のネットワークと経験を生かして経営陣を支え、上場の可能性を含む将来の選択肢の検討も手伝う、という立場です。
| 項目 | 内容 |
|---|---|
| 発表日 | 2026年11月19日 11:57(中央ヨーロッパ時間) |
| 出資する側 | 65 Equity Partners(テマセクが後ろ盾。運用資産は42億米ドル超) |
| 一緒に出資する既存株主 | Chieftain Capital Management(ニューヨークのファミリーオフィス。2024年に初めて出資) |
| 取引の形 | 新株発行(新しいお金が会社に入る)+既存株の買い取り |
| 出資額 | 公式には非公表(Bloomberg報道では約2,000万ユーロ=約35億円) |
| 企業価値 | 公式には非公表(Bloomberg報道では約13億ユーロ=約2,286億円) |
| 65EPの持ち分 | 公式には非公表(報道では7%強。チーフテンはそれよりやや多い) |
| 経営 | 創業者が過半数株主のまま、CEOを続投 |
| 取締役会 | 報道によると、65EPのアレックス・スターリング氏が取締役に加わる |
※円換算はECB参照レート(2026年11月19日、1ユーロ=175.84円)による目安です。
Portfolio.huがBloombergを引用して伝えたところでは、今回の新株は1株300スウェーデン・クローナで発行され、2024年の資金調達のときの191クローナから大きく上がっています(単純計算で約1.57倍。筆者が計算した目安)。
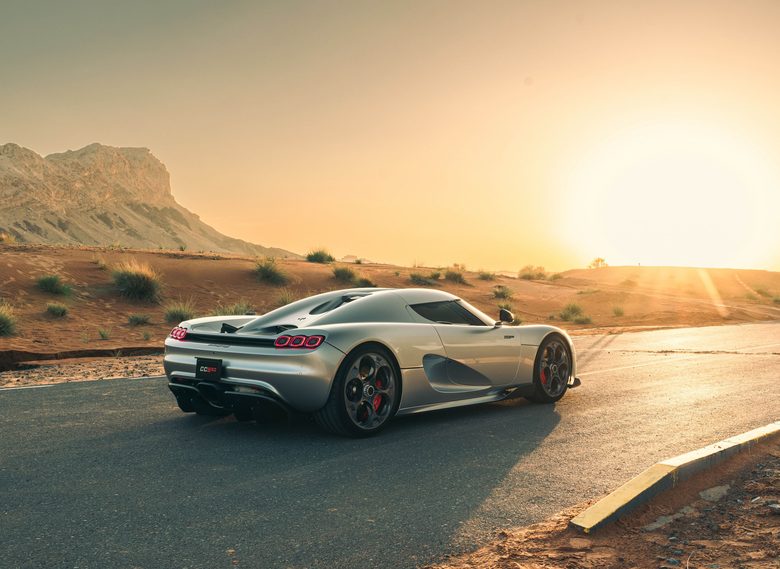
引用 画像: Koenigsegg Automotive AB(出典)
ケーニグセグの「いま」を数字で見る
今回いちばん面白いのは、ふだん表に出にくいケーニグセグの経営の数字が、まとめて出てきたことです。公式リリースと、それを報じた各メディアの数字を並べます。
| 項目 | 数字 | 出どころ |
|---|---|---|
| 2025年の売上 | 1億5,500万ユーロ(約273億円) | 公式リリース |
| 売上の伸び | 2022年から年平均80% | 公式リリース |
| 2025年の生産台数 | 65台(過去最多) | The Business Times(年次報告書を引用) |
| 2026年の計画 | 約70台 | Portfolio.hu(Bloombergを引用) |
| 受注残 | 数年分(65EPは「3年以上」)。全車が生産前に売約済み | 公式リリース/65EP |
| 従業員 | 約800人 | 公式リリース |
| 生産拠点 | スウェーデン南部 エンゲルホルム | 公式リリース |
※円換算はECB参照レート(2026年11月19日)による目安です。
Portfolio.huはBloombergの話として、前年の売上が24%増の17.6億クローナ、営業利益が3倍以上の1億1,500万クローナになったとも伝えています。17.6億クローナをECBの11月19日レート(1ユーロ=11.147クローナ)で割ると約1億5,800万ユーロで、公式の1億5,500万ユーロとほぼ同じ規模です(レートが違うので完全には一致しません。目安です)。
売上を生産台数で割ると、1台あたり約238万ユーロになります(1億5,500万ユーロ÷65台。部品やサービスなど車両以外の売上も含むはずなので、あくまで目安)。企業価値13億ユーロは、2025年の売上の約8.4倍という計算になります(これも筆者が計算した目安です)。
背景:ケーニグセグと「外からのお金」の歴史
2019年:NEVSが20%を取得
ケーニグセグが外部から大きな資本を入れたのは、今回が初めてではありません。2019年1月29日、サーブの資産を引き継いだNEVS(当時は中国・恒大グループが大株主)が、1億5,000万ユーロを入れてケーニグセグの親会社の株を20%取得すると発表しました。同時に、NEVSが1億5,000万米ドルを出して65%、ケーニグセグが知的財産や技術ライセンスなどで35%を持つ合弁会社もつくられています。単純に計算すると、このときの20%=1億5,000万ユーロは、会社全体でおよそ7億5,000万ユーロという水準です(増資の形や条件が違うので、今回とそのまま比べられるものではありません。目安です)。
その合弁会社「Meneko」は、のちにジェメラを生産する会社になりました。ケーニグセグは2021年9月5日、NEVSが持っていたMenekoの65%を買い戻し、完全な自社の会社に戻したと発表しています。このときクリスチャン氏は、業績が安定して伸びているから買い戻せた、と説明していました。
2024年:チーフテンが5,000万ユーロ
2024年9月27日には、ニューヨークのファミリーオフィス、チーフテン・キャピタル・マネジメントから5,000万ユーロの出資を受けると発表。このときもクリスチャン氏は自分の資産管理会社を通じて持ち分を増やしています。発表文では、ジェスコ、CC850、ジェメラの生産を増やすことと、新しいモデルの開発が目的に挙げられていました。今回はそのチーフテンが追加で出資し、65EPが2番目の機関投資家として加わる形です。
| 時期 | 出来事 | 公表された金額など |
|---|---|---|
| 1994年 | クリスチャン・フォン・ケーニグセグ氏が創業 | — |
| 2019年1月 | NEVSが親会社の20%を取得、合弁会社を設立 | 1億5,000万ユーロ(+合弁に1億5,000万米ドル) |
| 2021年9月 | 合弁会社MenekoのNEVS持ち分65%を買い戻し | 金額は非公表 |
| 2024年9月 | チーフテンが出資 | 5,000万ユーロ |
| 2026年3月 | Bloombergが「IPOを検討」と報道 | — |
| 2026年11月 | 65EPが出資、チーフテンも追加 | 公式は非公表(報道で約2,000万ユーロ、企業価値約13億ユーロ) |
ほかのスーパーカーブランドの上場
スーパーカーブランドの上場には前例があります。フェラーリは2015年10月21日にニューヨーク証券取引所で取引を始め(ティッカーは「RACE」、公開価格は1株52ドル)、アストンマーティン・ラゴンダは2018年10月3日にロンドン証券取引所に上場しました(上場時の評価額は43.3億ポンド)。どちらもケーニグセグよりはるかに多くの台数を造るメーカーで、年間60〜70台のケーニグセグとは事業の規模がまったく違います。
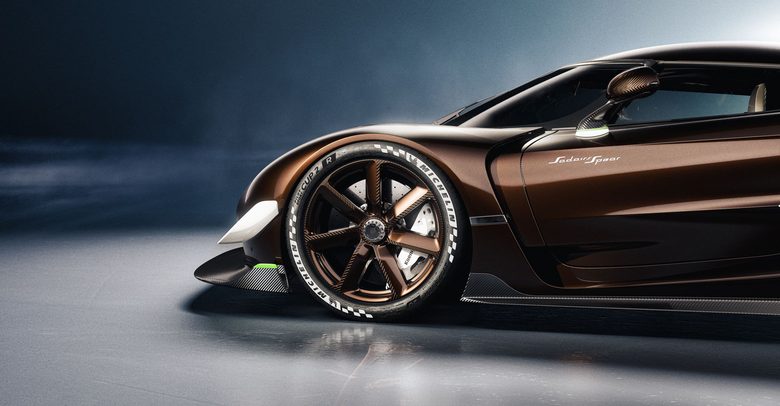
引用 画像: Koenigsegg Automotive AB(出典)
関連データと各社のコメント
公式リリースでのクリスチャン氏のコメントは、65EPを「長期のパートナー」として歓迎しつつ、「起業家精神とエンジニアリングの自由」は守る、という内容でした。65EPのスターリング氏も、生産を増やして技術のリードを伸ばすところに大きな可能性があると話し、やはり起業家精神を守ると強調しています。チーフテンのトーマス・D・スターン氏は、2024年の最初の出資から会社が経営面・財務面で大きな節目を超えてきたと評価しました。
65EP側の発表は「設立から5年で19件、累計20億米ドル超を投資した」という節目の発表を兼ねていて、ケーニグセグはこの24か月で4件目のヨーロッパ案件だとしています。創業者や家族が経営権を持ったまま、少数株主として長く付き合う、というのが65EPのやり方だという説明です。
また、Portfolio.huがBloombergを引用して伝えたところでは、CFOのヨハン・エクダール氏(元ボルボ・カーズのCFO)は、今回の目的はお金集めよりも「強い長期パートナーを迎えること」で、製品の計画は自社のキャッシュフローでまかなえると説明。上場については、株主が決めたとしても実現までには少なくとも数年かかる、と話したそうです。同じ記事は、来年にはもう1つ新しいモデルが加わる予定だとも伝えています。
ケーニグセグの直近の話題としては、このブログでもジェスコの最後の1台(125台目)となったジェスコ アブソリュートを取り上げました。ジェスコの生産が終わったあとの「次の柱」をどう育てるかは、今回の出資の使い道とも重なってきそうです。
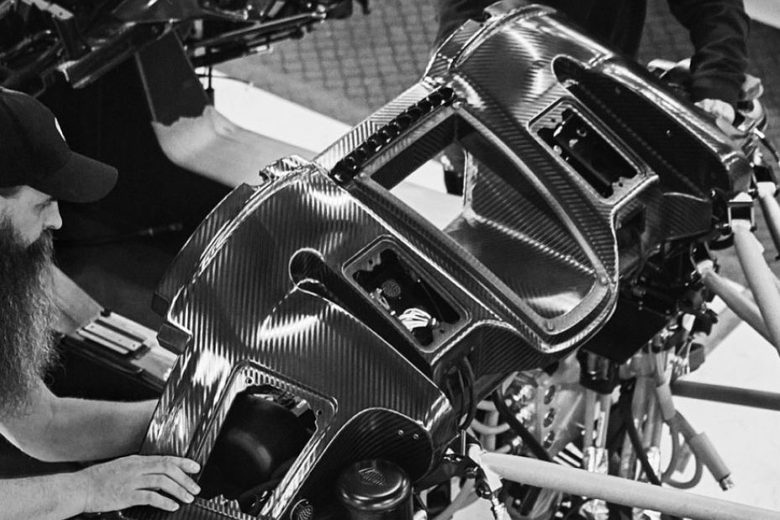
引用 画像: Koenigsegg Automotive AB(出典)
考察(筆者の見方)
ここからは筆者の見方です。
「売った」のは会社ではなく、時間を買う権利
まず安心したのは、創業者が過半数を持ったままだという点です。ケーニグセグの魅力は、エンジンも変速機も自分たちで作ってしまう「普通じゃなさ」にあります。出資元が大きくなると、どうしても数字の話が強くなりがちですが、今回は少数株主での参加で、しかも報道どおりなら調達額は約2,000万ユーロと、売上の1割強ほどの規模です。CFOの「お金集めより長期パートナー」という説明とも合っていて、会社を売ったというより、上場の準備や仕組みづくりの時間とノウハウを買った、と見るほうが自然だと思います。
年65台で13億ユーロという評価をどう見るか
売上の約8.4倍という評価(目安)は、普通の自動車メーカーの感覚ではかなり高く見えます。ただ、全車が生産前に売約済みで、受注残が3年以上ある会社は、値引きも在庫もほぼありません。2019年のNEVSのときの単純計算(約7億5,000万ユーロ)から、7年ほどで約1.7倍になった計算です(あくまで目安)。ジェスコ、ジェメラ、CC850と、出すクルマが全部「その年の話題」になってきた結果が、そのまま数字に出ている印象です。
上場したら、クルマは変わる?
上場すれば、株主に向けて「毎年どれだけ造って、どれだけ稼ぐか」を説明し続けることになります。年60〜70台のケーニグセグが同じ道を進むなら、台数を急に増やすより、1台あたりの価値をどう保つかがカギになるはずです。ガヤルドに乗っている身としては、資本の形が変わると「ブランドの主力モデルの作り方」まで変わることがあるのでは、という点は少し気になります。ただ、今回はまだ「上場も選択肢」という段階で、時期は数年先という報道です。しばらくはクルマの中身よりも、次の新型と生産台数の伸びに注目したいところです。
まとめ
- ケーニグセグは2026年11月19日、テマセク傘下の65 Equity Partnersからの出資を発表。既存株主のチーフテンも追加出資し、創業者は過半数株主・CEOのまま
- 金額は公式には非公表。Bloomberg報道では調達額約2,000万ユーロ、企業価値約13億ユーロ(約2,286億円、ECB 11月19日レートでの目安)
- 2025年の売上は1億5,500万ユーロ、2022年から年平均80%成長。2025年の生産は65台、受注残は数年分
- 将来の上場も「選択肢」として検討。ただし報道ではCFOが「少なくとも数年先」と説明しており、時期は決まっていない
出典
- Koenigsegg「Koenigsegg Automotive Secures New Investment From 65 Equity Partners」(2026-11-19、公式プレスリリース/Cision)
- 65 Equity Partners「65 Equity Partners marks US$2 billion investment milestone as it announces investment in Swedish hypercar manufacturer, Koenigsegg Automotive」(2026-11-19、PR Newswire)
- Bloomberg「Koenigsegg stake sale values hyper car maker at €1.3 billion」(2026-11-19、有料記事。本文の数字は下記の引用記事から)
- Portfolio.hu「Kiderült, mennyit ér a Koenigsegg」(2026-11-19、Bloombergを引用)
- The Supercar Blog「Koenigsegg valued at €1.3 billion, as hypercar maker considers going public」(2026-11-19)
- The Business Times「Temasek-backed 65 Equity Partners invests in Swedish hypercar maker Koenigsegg」(2026-11-19)
- Bloomberg「Koenigsegg Makes $4 Million Cars and Is Weighing an IPO」(2026-03-09、見出しのみ参照)
- Koenigsegg「Koenigsegg Automotive Announces Strategic Growth Investment From Chieftain Capital Management」(2024-09-27、公式プレスリリース)
- NEVS「NEVS and Koenigsegg form a strategic partnership」(2019-01-29、公式プレスリリース)
- Koenigsegg「Koenigsegg regains full ownership over the Gemera production company」(2021-09-05、公式プレスリリース)
- FCA/Ferrari「FCA Announces Closing of Ferrari Initial Public Offering」(2015年、米SEC提出資料)
- LSEG「Aston Martin Lagonda lists on London Stock Exchange」(2018-10-03)
- ECB(欧州中央銀行)ユーロ参照レート(2026-11-19:1ユーロ=175.84円、1ユーロ=11.147スウェーデン・クローナ)
※事実は上の公式発表と各記事にもとづいています。出資額・企業価値・持ち分比率はケーニグセグが公式に出しておらず、Bloombergの報道(を引用した記事)による数字です。円換算はECB参照レートによる目安で、比率や1台あたりの金額は筆者が計算した目安です。「考察」の章は筆者の見方です。画像はKoenigsegg Automotive ABの公式サイト掲載画像を、出典を明記して引用しています。